Wie viel Geld sollte man monatlich fürs Wohnen ausgeben? Diese Frage beschäftigt Mieterinnen, Käufer, Berufseinsteiger und Familien gleichermaßen. Wohnen ist in Deutschland meist der größte regelmäßige Ausgabenblock. Gleichzeitig soll genug Geld für Lebensmittel, Mobilität, Versicherungen, Rücklagen und Freizeit bleiben. Eine pauschale Antwort gibt es nicht, doch mit einigen einfachen Regeln lässt sich gut einschätzen, welche Wohnkosten zum eigenen Einkommen passen.
Warum die Wohnkosten so wichtig für das Budget sind
Die monatlichen Wohnkosten bestimmen stark, wie flexibel ein Haushalt finanziell bleibt. Wer zu viel für Miete, Kreditrate oder Nebenkosten ausgibt, merkt das oft erst später: Unerwartete Reparaturen, steigende Energiepreise oder eine Nachzahlung können dann schnell zur Belastung werden.
Beim Wohnen geht es nicht nur um die Kaltmiete oder die Kreditrate. Entscheidend sind die gesamten laufenden Kosten. Dazu gehören je nach Wohnform mehrere Posten, die regelmäßig anfallen und gemeinsam betrachtet werden sollten.
Zu den typischen Wohnkosten zählen:
- Kaltmiete oder monatliche Darlehensrate bei Eigentum
- Nebenkosten wie Heizung, Wasser, Müllabfuhr und Hausreinigung
- Strom, Internet, Rundfunkbeitrag und gegebenenfalls Stellplatz
- Versicherungen rund ums Wohnen, etwa Hausratversicherung
- Rücklagen für Reparaturen, Möbel, Umzug oder Renovierung
Gerade Nebenkosten werden häufig unterschätzt. Eine günstige Kaltmiete kann durch hohe Heizkosten weniger attraktiv sein. Umgekehrt kann eine etwas höhere Miete sinnvoll sein, wenn die Wohnung gut gedämmt ist, kurze Wege ermöglicht und dadurch andere Kosten sinken.
Wie viel Geld sollte man monatlich fürs Wohnen ausgeben? Richtwerte im Überblick
Als grobe Orientierung wird häufig empfohlen, nicht mehr als etwa ein Drittel des monatlichen Nettoeinkommens für das Wohnen einzuplanen. Gemeint sind dabei möglichst die gesamten Wohnkosten, nicht nur die Kaltmiete. Dieser Richtwert ist jedoch keine feste Regel, sondern ein Startpunkt für die eigene Haushaltsrechnung.
Bei einem Nettoeinkommen von 2.400 Euro würde ein Drittel zum Beispiel 800 Euro ergeben. Darin sollten idealerweise Miete, Nebenkosten und weitere feste Wohnkosten enthalten sein. In teuren Städten kann das schwer erreichbar sein. In ländlichen Regionen bleibt dagegen manchmal mehr Spielraum.
Wichtig ist: Der richtige Anteil hängt stark von der persönlichen Lebenssituation ab. Eine alleinstehende Person mit kurzen Wegen und wenigen Verpflichtungen kann anders kalkulieren als eine Familie mit Auto, Kinderbetreuung und höheren Lebensmittelkosten.
Die 30-Prozent-Regel: hilfreich, aber nicht perfekt
Die 30-Prozent-Regel ist beliebt, weil sie einfach ist. Sie hilft dabei, Wohnangebote schnell einzuordnen. Liegen die Wohnkosten deutlich über diesem Bereich, sollte man genauer prüfen, ob das übrige Budget noch reicht.
Trotzdem hat die Regel Grenzen. Ein Haushalt mit sehr hohem Einkommen kann auch bei einem höheren Wohnkostenanteil bequem leben. Bei niedrigem Einkommen können selbst 30 Prozent zu viel sein, wenn danach kaum Geld für notwendige Ausgaben bleibt. Deshalb sollte die Regel immer mit einer vollständigen Budgetübersicht kombiniert werden.
Warmmiete, Kaltmiete und echte Gesamtkosten unterscheiden
Viele Wohnungsanzeigen nennen zuerst die Kaltmiete. Für die finanzielle Planung ist aber die Warmmiete wichtiger. Sie enthält die Kaltmiete plus umlagefähige Nebenkosten, meist inklusive Heizkosten. Strom ist häufig nicht enthalten und muss separat bezahlt werden.
Wer wissen möchte, wie viel Geld sollte man monatlich fürs Wohnen ausgeben?, sollte deshalb immer mit den tatsächlichen Gesamtkosten rechnen. Dazu gehören auch kleine Beträge, die im Alltag leicht übersehen werden. Internet, Strom und Rücklagen können zusammen einen deutlichen Unterschied machen.
Faktoren, die den passenden Wohnkostenanteil beeinflussen
Der optimale Wohnkostenanteil ist individuell. Zwei Haushalte mit gleichem Einkommen können sehr unterschiedliche Budgets haben. Entscheidend ist, welche festen Ausgaben bereits bestehen und wie sicher die Einnahmen sind.
Wichtige Einflussfaktoren sind:
- Einkommen: Je höher das Nettoeinkommen, desto mehr absoluter Spielraum bleibt nach den Wohnkosten.
- Haushaltsgröße: Familien brauchen oft mehr Wohnfläche, haben aber auch höhere Ausgaben in anderen Bereichen.
- Wohnort: In Großstädten sind Mieten häufig höher als in kleineren Städten oder ländlichen Regionen.
- Mobilität: Eine teurere Wohnung in zentraler Lage kann günstiger sein, wenn dadurch ein Auto entfällt.
- Sicherheit des Einkommens: Bei befristeten Verträgen oder schwankenden Einnahmen sind niedrigere Fixkosten sinnvoll.
- Rücklagen: Wer kaum Ersparnisse hat, sollte besonders vorsichtig kalkulieren.
Auch die Lebensphase spielt eine Rolle. Studierende, Auszubildende oder Berufseinsteiger wohnen oft kleiner oder teilen sich Wohnraum. Paare können Kosten teilen, sollten aber bedenken, ob die Wohnung auch bei einer Veränderung der Lebenssituation tragbar bleibt.
So berechnen Sie Ihr persönliches Wohnbudget
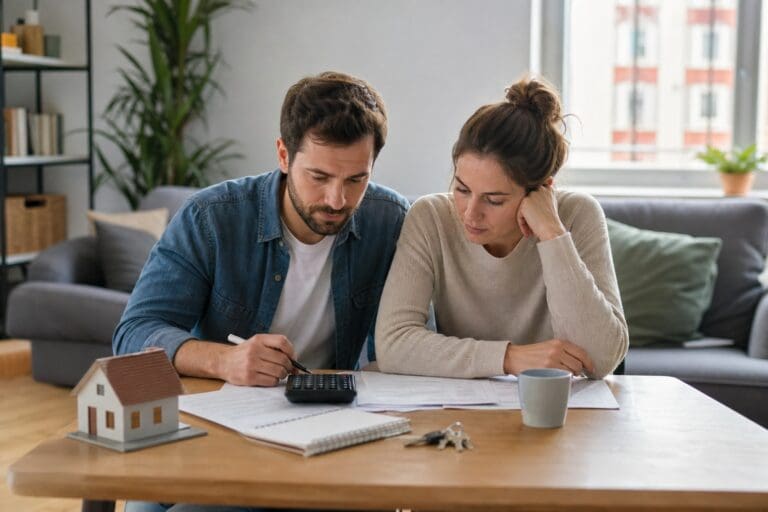
Ein realistisches Wohnbudget entsteht nicht durch Schätzen, sondern durch eine einfache Rechnung. Zuerst wird das monatliche Nettoeinkommen ermittelt. Danach werden alle notwendigen Ausgaben abgezogen, die nicht zum Wohnen gehören.
Dazu zählen Lebensmittel, Mobilität, Versicherungen, Kredite, Unterhalt, Kinderbetreuung, Gesundheitskosten und regelmäßige Sparbeträge. Was danach übrig bleibt, zeigt, wie viel maximal für Wohnen verfügbar ist. Ein Puffer sollte trotzdem bleiben, denn kaum ein Monat läuft exakt nach Plan.
Eine praktische Reihenfolge sieht so aus:
- Monatliches Nettoeinkommen aller Haushaltsmitglieder notieren.
- Feste Ausgaben außerhalb des Wohnens vollständig erfassen.
- Durchschnittliche variable Ausgaben realistisch schätzen.
- Einen Betrag für Rücklagen und unerwartete Kosten einplanen.
- Den verbleibenden Betrag als Obergrenze für Wohnkosten betrachten.
Diese Rechnung verhindert, dass eine Wohnung nur auf dem Papier bezahlbar wirkt. Besonders hilfreich ist es, mehrere Monate Kontoauszüge zu prüfen. So werden tatsächliche Ausgaben sichtbar, die man im Kopf oft vergisst.
Miete oder Eigentum: unterschiedliche Kosten, gleiche Vorsicht
Bei Mietwohnungen sind die monatlichen Kosten meist leichter zu erkennen. Kaltmiete, Nebenkosten, Strom und Internet lassen sich relativ klar berechnen. Bei Eigentum ist die Rechnung komplexer. Neben der Kreditrate fallen Hausgeld, Instandhaltung, Grundsteuer, Versicherungen und mögliche Sonderausgaben an.
Eine niedrige Kreditrate bedeutet daher nicht automatisch günstiges Wohnen. Eigentümerinnen und Eigentümer sollten regelmäßig Geld für Reparaturen zurücklegen. Dach, Heizung, Fenster oder Bad können langfristig hohe Kosten verursachen. Auch in Eigentümergemeinschaften können Sonderumlagen entstehen.
Für beide Wohnformen gilt: Die monatliche Belastung sollte nicht so hoch sein, dass jede unerwartete Ausgabe problematisch wird. Wohnen soll Sicherheit geben, nicht dauerhaft finanziellen Druck erzeugen.
Warnsignale: Wann die Wohnkosten zu hoch sind
Zu hohe Wohnkosten zeigen sich nicht immer sofort. Manchmal reicht das Geld zwar jeden Monat knapp, aber es bleibt nichts für Rücklagen. Das ist riskant, weil bereits kleine Veränderungen das Budget kippen können.
Typische Warnsignale sind:
- Rechnungen können nur mit Verzögerung bezahlt werden.
- Rücklagen werden regelmäßig für laufende Ausgaben genutzt.
- Lebensmittel, Versicherungen oder wichtige Anschaffungen müssen stark eingeschränkt werden.
- Nachzahlungen bei Strom oder Heizung lösen finanzielle Sorgen aus.
- Es bleibt kein Geld für Reparaturen, Gesundheit oder notwendige Mobilität.
Ein weiteres Zeichen ist dauerhafte Anspannung. Wenn jede Ausgabe genau abgewogen werden muss, obwohl keine besonderen Sonderkosten anfallen, ist die Wohnbelastung vermutlich zu hoch. Dann lohnt sich eine nüchterne Bestandsaufnahme der gesamten Haushaltskosten.
Häufig gestellte Fragen
Wie hoch darf die Miete im Verhältnis zum Einkommen sein?
Als grobe Orientierung gilt: Die gesamten Wohnkosten sollten möglichst nicht zu weit über einem Drittel des Nettoeinkommens liegen. Entscheidend ist aber das übrige Budget nach Abzug aller notwendigen Ausgaben. In teuren Regionen kann der Anteil höher sein, sollte dann jedoch besonders sorgfältig geprüft werden.
Zählt Strom zu den Wohnkosten dazu?
Ja, für die persönliche Budgetplanung sollte Strom immer zu den Wohnkosten gerechnet werden. Auch wenn Strom oft separat bezahlt wird, gehört er zum regelmäßigen Wohnen. Gleiches gilt für Internet, Rundfunkbeitrag und weitere feste Kosten, die direkt mit der Wohnung verbunden sind.
Ist eine günstige Kaltmiete immer die beste Wahl?
Nicht unbedingt. Eine niedrige Kaltmiete kann durch hohe Nebenkosten, schlechte Dämmung oder lange Arbeitswege weniger vorteilhaft sein. Entscheidend sind die gesamten monatlichen Kosten und die praktische Alltagssituation. Manchmal spart eine zentralere oder effizientere Wohnung an anderer Stelle Geld.
Wie viel Puffer sollte nach den Wohnkosten bleiben?
Nach den Wohnkosten sollte genug Geld für Lebenshaltung, Versicherungen, Mobilität und regelmäßige Rücklagen übrig bleiben. Ein fester Puffer schützt vor Nachzahlungen, Reparaturen oder Einkommensschwankungen. Die genaue Höhe hängt vom Haushalt ab, sollte aber nicht dauerhaft bei null liegen.
Was tun, wenn die Wohnkosten schon zu hoch sind?
Zuerst hilft ein genauer Überblick über alle Einnahmen und Ausgaben. Danach lassen sich Einsparmöglichkeiten erkennen, etwa bei Verträgen, Energieverbrauch oder Mobilität. Wenn die Belastung dauerhaft zu hoch bleibt, kann ein Wohnungswechsel, eine Untervermietung mit Erlaubnis oder eine Beratung sinnvoll sein.
Fazit: Die passende Wohnbelastung ist persönlich
Die Frage „Wie viel Geld sollte man monatlich fürs Wohnen ausgeben?“ lässt sich am besten mit einer Mischung aus Richtwert und ehrlicher Haushaltsrechnung beantworten. Ein Drittel des Nettoeinkommens ist ein nützlicher Anhaltspunkt, aber nicht für jeden Haushalt passend.
Wirklich entscheidend sind die gesamten Wohnkosten, die übrigen festen Ausgaben und ein ausreichender finanzieller Puffer. Wer Kaltmiete, Nebenkosten, Strom, Internet und Rücklagen gemeinsam betrachtet, trifft eine deutlich stabilere Entscheidung. So bleibt Wohnen bezahlbar und das monatliche Budget im Gleichgewicht.